ETHの評価軸を「手数料燃焼」から価値保存へ転換
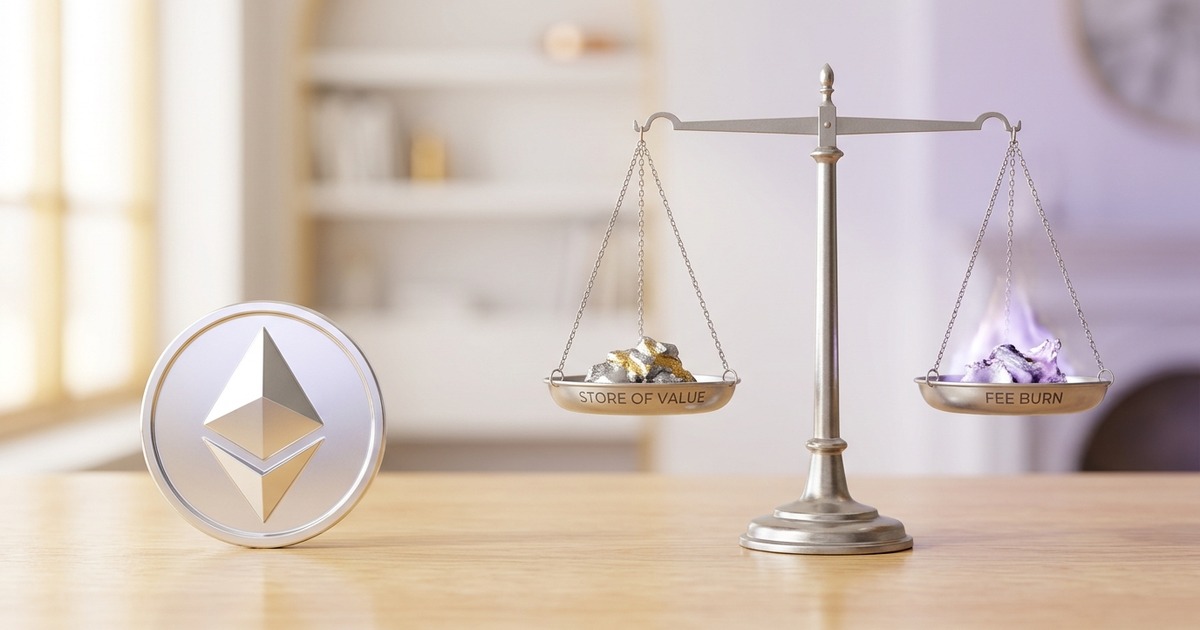
イーサリアム共同創設者のヴィタリック・ブテリン氏は2026年11月、ETHを手数料燃焼トークンではなく価値保存手段として重視すべきだとXで主張した。日本の投資家は、バーン量だけでなく分散性や安定性も評価軸にする必要がある。
ヴィタリック氏が示したETH評価の新しい考え方
ETHは手数料燃焼による希少性よりも、価値保存手段としての役割を重視すべきだという見解が示された。
イーサリアム共同創設者のヴィタリック・ブテリン氏はX上で、2021年に導入されたEIP-1559について、取引手数料の一部をバーンする仕組み自体は維持すべきだと説明した。一方、バーン量が新規発行量を十分に相殺しなくても問題視すべきではなく、ETHの価値は別の要素から生まれると述べた。
Expanding on why I believe "ETH as store of value (SoV)" makes much more sense to focus on than "ETH as fee-burning token".
— vitalik.eth (@VitalikButerin) 2026年11月8日
Three primary reasons:
1. ETH as fee-burning token never was as strong as it seemed
2. Optimizing for ETH as fee-burning token would demand Ethereum and…
氏が重視したのは、イーサリアムの分散性、検閲耐性、プライバシー、セキュリティである。さらに、金融エコシステムにおける実用的な利点として、ネットワークの安定性を挙げた。AIによる産業変化が進む時代には、安定性への評価が高まる可能性があるとの見方だ。
日本のETH投資家はバーン量だけで判断しにくくなる
日本の投資家にとって、ETHの評価ではバーンによる供給減少だけでなく、利用用途とネットワークの信頼性を確認する必要がある。
ETH保有者の間では、EIP-1559によるバーンを根拠に「ウルトラサウンドマネー」と呼ぶ評価モデルが広がった。この考え方では、年間バーン額を割引率で割った金額を理論的な価値の下限とみなす。しかしブテリン氏は、2021年から2023年に発生したバーンの多くが暗号資産市場内部の需要に依存しており、ETH価格が下落すれば収益も縮小し得るため、真の下限とは限らないと指摘した。
実際、イーサリアムのバーン量は大きく減少した。2022年には約148万ETH、約36億ドル相当がバーンされた一方、記事時点の同年は約1万9,200ETH、約4,3,000,000ドル相当にとどまる。NFTなど一時的な投機需要による手数料急騰を、恒常的な価値の裏付けとみなすには注意が必要である。
一方、トークン化された現実資産(RWA)の市場拡大は、イーサリアムに外部経済からの裏付けを与える可能性がある。ただし、成熟した安定的な事業では、過去のNFTブームのような大規模な手数料急騰は起こりにくい。
helloBTC編集部の整理と今後の注目点
ETHの投資判断では、バーン率を単独で見るのではなく、外部資産の利用、ステーキング報酬、発行量、ネットワーク需要を組み合わせて見るべきである。
ブテリン氏は、ETHの時価総額を手数料バーンだけで正当化する場合、企業の研究開発費との比較が必要になると説明した。時価総額約2,700億ドルの規模を企業に例えると、競争力維持のための支出は大きく、イーサリアム財団だけで負担するのは難しい。その場合、プロトコル内で年間約70万ETHを拠出し、バリデーター収益が大幅に減る可能性があるという。
今後は、RWAや決済など実体経済に近い用途がどれだけ定着するか、バーン量と新規発行量の差がどう推移するか、そしてイーサリアム財団の資産運用やETH売却が市場の信頼にどう影響するかが注目点となる。価値保存という主張も確定した投資価値を意味するものではなく、価格変動や税制、保管リスクを含めて判断する必要がある。
一次資料:Vitalik Buterin
執筆・検証方法はhelloBTCの編集方針をご確認ください。