オンチェーンFXの成長を支えるのは大口資金ではなく実需か
Curve Finance創設者のMichael Egorov氏は2026年11月22日、オンチェーンFXは銀行や機関投資家ではなく、少額の通貨交換需要から発展し得ると論じた。日本の利用者には、送金コストと流動性リスクを見極める材料となる。
確認できた事実:ステーブルコインの少額取引が市場を形成
オンチェーンFXは、機関投資家向けの巨大な流動性を先に整えるのではなく、利用者の実際の通貨交換需要から成長する可能性がある。
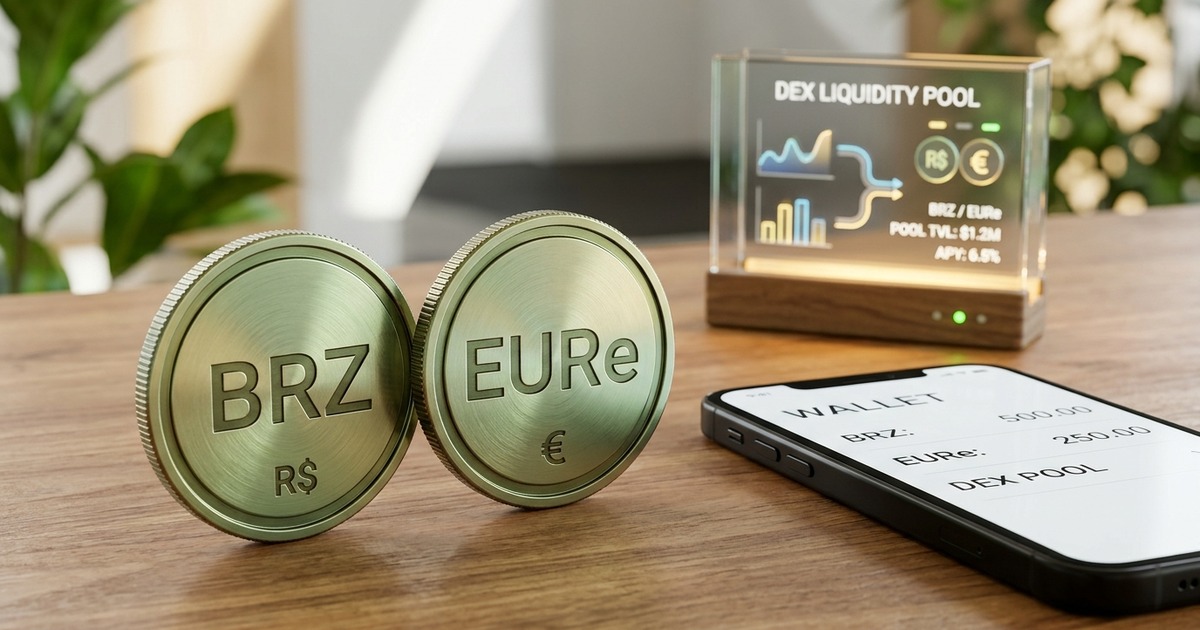
Curve FinanceとYield Basisの創設者Michael Egorov氏は、2026年11月22日付の論考でこの見方を示した。ブラジルのBRZやMoneriumのEUReのような法定通貨連動型ステーブルコインは、オンチェーンで償還でき、デジタルウォレットから銀行口座へ移動できる。利用者は分散型取引所(DEX)でこれらを交換している。
論考が引用したKeyrockのデータでは、新興国通貨に関連するオンチェーンのステーブルコイン取引の大半が、1,000ドルから10,000ドルの範囲にある。これは機関投資家の取引規模より小さいが、実際の決済や資金移動に結び付く需要を示す事例と位置付けられている。
また、Chainalysisのデータとして、クロスボーダーのステーブルコイン取引が2026年半ばまでに2,200億ドル超へ拡大し、1年間で約80%増えたと説明している。
日本の読者への影響:海外送金の選択肢が増える一方、流動性を確認する必要
日本の利用者にとって、オンチェーンFXは円を含む法定通貨の直接交換というより、まず米ドルやユーロ連動型ステーブルコインを使った国際送金・決済の選択肢として理解するのが現実的だ。
オンチェーンでは、USD連動型ステーブルコインをEUR連動型などへ交換し、そのまま決済に使える場合がある。論考は、こうした手段が従来の国際銀行送金より速く安価になり得ると指摘する。ただし、実際のコストはネットワーク手数料、DEXの手数料、価格差、出金手数料、利用するサービスの対応状況で変わる。
取引規模が小さい市場でも実需があれば機能する一方、流動性が薄いプールではスリッページと呼ばれる約定価格のずれが大きくなりやすい。日本の投資家や利用者は、取引前にプールの流動性、償還条件、発行体の信用、国内での税務上の扱いを確認すべきである。
helloBTC編集部の整理と今後の注目点:利用件数と決済実績が成長の持続性を左右
オンチェーンFXの評価では、機関投資家の参入規模だけでなく、少額取引が継続的な決済需要に結び付いているかを見ることが重要だ。
ステーブルコインは、巨大な市場規模が先に存在したから普及したのではなく、暗号資産ユーザーの送金や交換需要がインフラ拡大を促したと論考は説明する。オンチェーンFXも同じ経路をたどるなら、注目すべき指標は取引高だけではない。実際の決済件数、法定通貨への償還実績、流動性の厚さ、特定発行体への依存度が判断材料になる。
一方、元記事はオンチェーンFXが世界の外国為替市場全体にすぐ対抗できると述べているわけではない。日本の読者は、便利さや手数料の低さだけで判断せず、ステーブルコインの価格乖離、スマートコントラクトのリスク、送金先の規制対応も含めて利用可否を判断する必要がある。
一次資料:Keyrock
執筆・検証方法はhelloBTCの編集方針をご確認ください。